Las asesorías externas son legítimas. La pregunta es qué se está pagando
Las asesorías externas parlamentarias son una herramienta legítima del trabajo legislativo. Permiten apoyar el análisis de proyectos de ley, el seguimiento de sesiones, la preparación de minutas, el estudio de antecedentes y la revisión de información pública.
Pero cuando ese trabajo se financia con recursos de la Cámara, la vara debe ser más alta. No basta con que exista un contrato ni con que se entregue un archivo. La pregunta de fondo es más exigente:
¿El dinero público pagó análisis específico y trazable para cada diputado, o pagó documentos reutilizados bajo distintos contratos?
Para este análisis se utilizó la data de transparencia de la Cámara de Diputadas y Diputados, junto con los informes disponibles como respaldo de las asesorías externas.
A partir de esa revisión, aparecen tres hallazgos que deberían abrir una discusión pública:
- En febrero de 2025, un mismo informe aparece prácticamente idéntico en entregables asociados a distintos contratos y distintos requirentes.
- En marzo de 2026, aumentan los informes asociados al trabajo de Sala respecto de marzo de 2025 y, además, cambia la forma de empaquetamiento: lo que antes aparecía como un informe mensual consolidado empieza a verse distribuido en resúmenes, minutas y paquetes parciales.
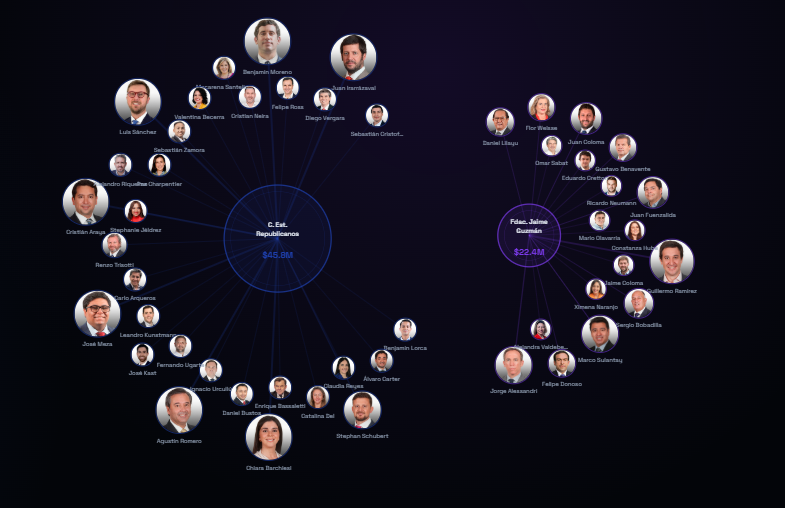
- En 2025, según datos de transparencia de la Cámara, 21 diputados destinaron cerca de $194 millones a asesorías externas. Ese dinero terminó en tres proveedores: la Corporación Centro de Estudios Republicanos, con 59,4%; la Fundación Jaime Guzmán, con 37,2%; y M. Droguett Silva, con 3,4%. En 2026, 49 diputados destinaron cerca de $68 millones y, en el universo revisado, el 100% del dinero terminó en dos instituciones: la Corporación Centro de Estudios Republicanos, con 67,2%, y la Fundación Jaime Guzmán, con 32,8%.
Estos elementos no prueban por sí solos una irregularidad administrativa. Pero sí justifican una pregunta ciudadana básica: ¿cuál es el valor real y diferenciado de cada asesoría pagada?
2025 y 2026: muchos diputados, pocos proveedores
Los datos de transparencia muestran una concentración llamativa en ambos años.
En 2025, 21 diputados destinaron recursos de la Cámara a asesorías externas por cerca de $194 millones. El dinero terminó en 3 proveedores:
| Proveedor | Participación del monto identificado | Monto aproximado |
|---|---|---|
| Corporación Centro de Estudios Republicanos | 59,4% | $115,2 millones |
| Fundación Jaime Guzmán | 37,2% | $72,2 millones |
| M. Droguett Silva | 3,4% | $6,6 millones |
En 2026, 49 diputados destinaron recursos de la Cámara a asesorías externas por cerca de $68 millones. En el conjunto revisado, el 100% de esos recursos terminó en 2 instituciones:
| Institución | Participación del monto identificado | Monto aproximado |
|---|---|---|
| Corporación Centro de Estudios Republicanos | 67,2% | $45,7 millones |
| Fundación Jaime Guzmán | 32,8% | $22,3 millones |
Visto en conjunto, entre 2025 y 2026 se identifican cerca de $262 millones destinados a asesorías externas, distribuidos en muy pocos proveedores.
El punto no es cuestionar que una institución preste asesorías. Esa actividad es legítima. Tampoco afirmar que la concentración sea automáticamente irregular. Una misma entidad puede especializarse, tener capacidad técnica o prestar servicios a varios parlamentarios.
La duda pública aparece por la asimetría: si estas asesorías son necesarias para el trabajo legislativo, ¿por qué diputados de ciertas bancadas recurren de manera tan intensiva a estos proveedores y otros no aparecen con el mismo patrón en el universo revisado? La respuesta puede ser simple: información incompleta, diferencias en la forma de registrar o publicar las asesorías, uso de otros mecanismos de apoyo técnico, o una decisión política-administrativa de contratar más asesoría externa. Pero también puede abrir otra pregunta: ¿todas esas compras estuvieron justificadas por necesidades legislativas concretas y diferenciadas?
Hay además un elemento que no puede ignorarse: tanto la Corporación Centro de Estudios Republicanos como la Fundación Jaime Guzmán son instituciones vinculadas a la derecha política chilena. Eso no las descalifica como proveedoras de asesorías técnicas, pero sí instala una pregunta de fondo sobre el sistema: ¿los diputados de otras bancadas —centro, centroizquierda, izquierda— no requieren asesorías externas? Si las necesitan y no aparecen en el registro de transparencia, cabe preguntarse a través de qué mecanismos obtienen ese apoyo y si esos mecanismos tienen el mismo nivel de escrutinio público. Si no las contratan, la pregunta es igualmente válida: ¿por qué unos parlamentarios sí necesitan este tipo de respaldo institucional pagado y otros no? El trabajo legislativo es el mismo para todos.
Hallazgo 1: el mismo informe, el mismo mes, distintos contratos
El caso más fuerte aparece en febrero de 2025, en torno al informe titulado "Asentamiento del crimen organizado e incipientes respuestas del Estado" (ver referencias [D1], [D2] y [D3]).
La auditoría detectó tres entregables del mismo mes con una coincidencia textual casi total. No se trata de una similitud menor ni de una fuente pública citada de forma parecida. Se trata, en términos prácticos, del mismo cuerpo sustantivo de informe.
| Fecha | Contrato | Requirentes identificados | Similitud detectada |
|---|---|---|---|
| Febrero de 2025 | AE 900 006 2025 | Sergio Bobadilla, Eduardo Cornejo y Cristián Labbé | Coincidencia casi total con otros entregables del mismo mes |
| Febrero de 2025 | AE 153 007 2025 | Flor Weisse | Coincidencia de 99,95% con otro contrato |
| Febrero de 2025 | AE 900 003 2025 | Jorge Alessandri, Gustavo Benavente, Juan Antonio Coloma, Felipe Donoso, Juan Fuenzalida y Guillermo Ramírez | Coincidencia de 99,94% a 99,95% dentro del mismo clúster |
La lectura forense es clara: el texto sustantivo fue redistribuido bajo contratos distintos y para distintos parlamentarios.
Eso no equivale automáticamente a una acusación de ilegalidad. Puede haber una explicación contractual válida: por ejemplo, que se haya autorizado su distribución multicliente.
No todo parecido es plagio, pero no todo reciclaje es irrelevante
La auditoría también muestra que varios informes usan fuentes públicas: Fiscalía, Biblioteca del Congreso Nacional, Cámara de Diputadas y Diputados, Banco Central, centros de estudio y documentos técnicos.
Eso es esperable en una asesoría legislativa. Un informe sobre crimen organizado puede citar a Fiscalía. Una minuta sobre una ley puede reproducir normas o historia legislativa. Un análisis económico puede usar definiciones oficiales del Banco Central.
Por eso, el foco no debería ser simplificar todo bajo la palabra "plagio". El hallazgo más importante es otro: reutilización interna o reempaquetamiento de contenido entre entregables distintos.
La diferencia importa.
Citar una ley es normal. Usar antecedentes públicos también. Pero entregar un mismo informe casi completo bajo contratos distintos exige una justificación más robusta.
La pregunta correcta no es solo "¿copiaron?". La pregunta correcta es:
¿Qué valor adicional recibió cada diputado si el contenido entregado era prácticamente el mismo?
Hallazgo 2: marzo de 2026 tuvo más documentos asociados a Sala
El segundo hallazgo aparece al comparar marzo de 2025 con marzo de 2026.
En marzo de 2025, bajo el contrato AE MULTIPLE 900 003 2025, aparece una asesoría legislativa de 307 páginas que consolida resúmenes de Sala de buena parte del mes (ver referencia [D4]). El índice agrupa sesiones del 3, 4, 5, 10, 11, 12, 17, 18, 19, 24, 25 y 26 de marzo.
Es decir, el patrón observado durante 2025 y a comienzos de 2026 se parece al de un informe mensual consolidado: un solo paquete que reúne el trabajo de Sala del período, en vez de varios documentos separados para un mismo mes.
En marzo de 2026, el patrón cambia. Bajo el criterio estricto —contar solo documentos que usan la fórmula "Resúmenes a la Sala presentados durante las sesiones…"— aparecen dos entregables (ver referencias [D5] y [D6]). Bajo un criterio ampliado —sumando "Minutas Sala" y documentos sobre proyectos vistos por la Sala— aparecen seis.
| Criterio de conteo | Marzo 2025 | Marzo 2026 | Cambio |
|---|---|---|---|
| Solo documentos con la fórmula "Resúmenes a la Sala…" | 1 | 2 | +1 |
| Sala + Minutas Sala + proyectos vistos por la Sala | 1 | 6 | +5 |
Esta diferencia no demuestra por sí sola un problema. Podría haber más trabajo legislativo, más sesiones, más solicitudes o una decisión administrativa de separar productos que antes se consolidaban.
Pero el aumento exige una explicación verificable.
Porque hay dos escenarios muy distintos:
- Si aumentó el trabajo real, el mayor número de informes puede estar justificado.
- Si solo aumentó el fraccionamiento documental, entonces puede haber sobreempaquetamiento, duplicidad o reutilización parcial de contenidos.
Hallazgo 3: concentración institucional y trazabilidad débil
La concentración de pagos en pocos proveedores vuelve más importante el control sobre el contenido.
En 2025, 21 diputados destinaron cerca de $194 millones a asesorías externas distribuidas en tres proveedores. En 2026, 49 diputados destinaron cerca de $68 millones y, en el universo revisado, el dinero terminó en dos instituciones. Entonces la Cámara debería permitir revisar con precisión qué recibió cada parlamentario y bajo qué condiciones.
La concentración no es, por sí misma, una irregularidad. El problema es que, cuando se combina con documentos repetidos o altamente similares, surgen preguntas difíciles:
- ¿Cada contrato financió un producto distinto?
- Si fueron compartidos, ¿se pagaron como productos compartidos o como productos individuales?
- ¿Los contratos permitían reutilizar el mismo contenido para distintos contratos y cobros?
- ¿El precio reflejó esa reutilización?
- ¿La Cámara revisa similitud textual entre entregables antes de validar pagos?
Estas preguntas no atacan a una institución en particular. Son preguntas de control del gasto público.
Si el sistema funciona bien, debería poder responderlas con datos.
Un ejemplo que resume el problema
El caso de febrero de 2025 sobre crimen organizado muestra por qué la auditoría debe mirar más allá del título y la portada (ver referencias [D1], [D2] y [D3]).
El informe puede usar fuentes públicas de manera legítima. Puede citar antecedentes de Fiscalía, normas legales o informes técnicos. Eso no es el centro del problema.
El problema es que el mismo contenido aparece prácticamente idéntico bajo distintos contratos y para distintos requirentes.
Si varios diputados necesitaban exactamente el mismo insumo, eso puede ser razonable. Pero entonces debería transparentarse como tal: asesoría compartida, costo compartido, requirentes claros y justificación común.
Lo que no parece razonable es que el sistema no permita distinguir fácilmente entre tres situaciones muy distintas:
- un informe original hecho para un diputado;
- un informe compartido entre varios diputados;
- un informe reutilizado y cobrado como si fuera un producto separado.
Esa distinción es básica para evaluar el buen uso de recursos públicos.
La pregunta por marzo de 2026
El aumento de documentos de Sala en marzo de 2026 también requiere una explicación institucional.
La revisión muestra que marzo de 2025 funciona como un mes consolidado: un gran informe reúne buena parte de los resúmenes de Sala. En marzo de 2026, en cambio, aparecen varios entregables: resúmenes, minutas y análisis de proyectos vistos por la Sala.
Eso puede estar justificado. Pero debe poder probarse.
La pregunta no es si seis documentos son demasiados. La pregunta es:
¿Por qué en marzo de 2026 los diputados pasan a recibir, en varios informes parciales, algo que antes parecía obtenerse mediante el pago de un solo informe mensual consolidado?
Esa es la pregunta central. No se trata solo de contar más documentos, sino de entender si el cambio de empaquetamiento responde a una necesidad legislativa real o a una nueva forma de dividir y respaldar el mismo tipo de trabajo.
Y hay una consecuencia directa que no es menor: más documentos implican más gasto. Si en 2025 un solo informe mensual consolidado cubría el trabajo de Sala, y en 2026 ese mismo trabajo se distribuye en seis entregas parciales, el costo total por ese período aumenta. Si el contenido es equivalente, la diferencia no está en el valor del análisis sino en la forma de empaquetarlo y cobrarlo.
Los montos detrás de la concentración
La concentración no es solo porcentual. También tiene una expresión concreta en pesos.
En 2025, de los cerca de $194 millones identificados, la Corporación Centro de Estudios Republicanos concentró aproximadamente $115,2 millones; la Fundación Jaime Guzmán, cerca de $72,2 millones; y M. Droguett Silva, alrededor de $6,6 millones.
En 2026, de los cerca de $68 millones identificados, el 100% se distribuyó entre dos instituciones: la Corporación Centro de Estudios Republicanos, con aproximadamente $45,7 millones, y la Fundación Jaime Guzmán, con cerca de $22,3 millones.
En total, entre ambos años, el universo revisado suma cerca de $262 millones en asesorías externas. De ese total, la Corporación Centro de Estudios Republicanos concentra aproximadamente $160,9 millones, la Fundación Jaime Guzmán cerca de $94,5 millones, y M. Droguett Silva alrededor de $6,6 millones.
Conclusión: una alerta sobre valor público
Los documentos revisados no permiten afirmar, por sí solos, que exista una irregularidad administrativa. Pero sí muestran señales suficientes para exigir una fiscalización más fina.
La primera señal es textual: en febrero de 2025, un informe sobre crimen organizado aparece prácticamente idéntico en entregables asociados a distintos contratos y distintos requirentes.
La segunda señal es temporal: en marzo de 2026 aumentan los documentos asociados a Sala, pasando de un patrón mensual consolidado a varios paquetes, minutas y documentos parciales. Aumentando los gastos en asesoría.
La tercera señal es institucional: según datos de transparencia de la Cámara, en 2025, 21 diputados destinaron cerca de $194 millones a asesorías externas distribuidas en tres proveedores; y en 2026, 49 diputados destinaron cerca de $68 millones, cuyo 100% se concentró en dos instituciones: la Corporación Centro de Estudios Republicanos, con 67,2% del monto identificado, y la Fundación Jaime Guzmán, con 32,8%.
Ninguna de estas señales, por separado, prueba un abuso. Pero juntas instalan una pregunta legítima:
Cuando la Cámara paga asesorías externas, ¿está financiando análisis diferenciados para el trabajo legislativo o está pagando documentos reutilizados bajo distintos contratos?
Si el gasto está bien justificado, la transparencia debería confirmarlo. Si no lo está, estos documentos pueden ser la primera pista.
En cualquier caso, hay algo valioso en el ejercicio: gracias a la información publicada por transparencia de la Cámara, un ciudadano común puede revisar datos, contrastar contratos, mirar entregables y plantear preguntas sobre el uso de recursos públicos. Eso no debilita la democracia; la fortalece. La transparencia existe precisamente para que el control no dependa solo de las instituciones, sino también de una ciudadanía capaz de mirar, comparar y preguntar.
Documentos y referencias consultadas
Documentos internos citados en el texto
D1 Feb. 2025, folio 3510, AE 900 006 2025 — Bobadilla, Cornejo, Labbé. Ver documento →
D2 Feb. 2025, folio 3511, AE 153 007 2025 — Flor Weisse. Ver documento →
D3 Feb. 2025, folio 3509, AE 900 003 2025 — Alessandri, Benavente, Coloma, Donoso, Fuenzalida, Ramírez. Ver documento →
D4 Mar. 2025, folio 3519, AE MULTIPLE 900 003 2025 — asesoría legislativa mensual, resúmenes de Sala 3–26 de marzo. Ver documento →
D5 Mar. 2026, folio 3668 — resúmenes de Sala, bloque 2–5 de marzo. Ver documento →
D6 Mar. 2026, folio 3689 — índice anuncia 18–25 mar., contenido interno es bloque 2–5 de marzo. Ver documento →
D7 Mar. 2026, folio 3667 — sección "II. MINUTAS SALA". Ver documento →
D8 Mar. 2026, folio 3687 — segundo entregable con sección "II. MINUTAS SALA". Ver documento →
D9 Mar. 2026, folio 3696 — tercer entregable con sección "II. MINUTAS SALA". Ver documento →
D10 Mar. 2026, folio 3694 — análisis de proyectos vistos por la Sala, primeros días de marzo. Ver documento →
Nota: la identificación documental se hizo cruzando los hallazgos del análisis textual con el archivo de transparencia que contiene folio, mes, asesor, diputado y documento_url.